Daftar Isi
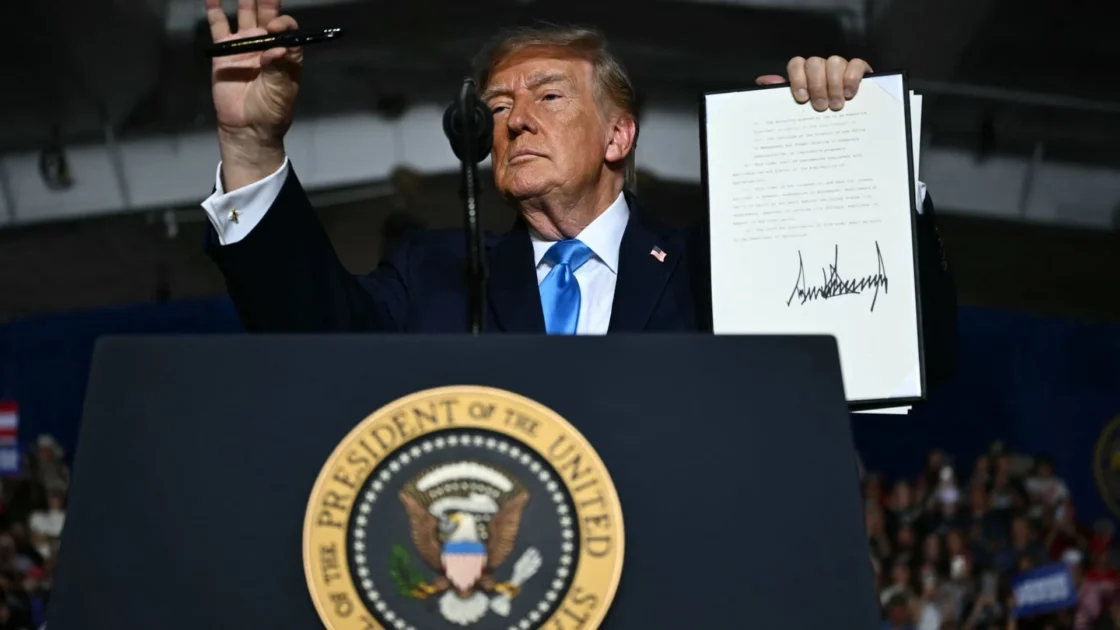
Presiden Donald Trump menandatangani sebuah perintah eksekutif yang bertujuan untuk menurunkan biaya hipotek di tengah lonjakan suku bunga dan inflasi yang membuat kepemilikan rumah semakin sulit dijangkau. Kebijakan bertajuk “Decreasing Housing Costs for the American People” tersebut menginstruksikan lembaga-lembaga federal untuk secara proaktif membatalkan asuransi hipotek pada pinjaman masa depan yang memenuhi syarat serta memperluas program refinancing yang lebih murah.
Dampak Kebijakan dan Kondisi Pasar
Direktur Federal Housing Finance Agency (FHFA), Bill Pulte, menyatakan melalui akun X miliknya pada Kamis bahwa jutaan warga Amerika akan menghemat ribuan dolar. Meskipun demikian, menurut wakil presiden situs web hipotek HSH, Keith Gumbinger, sulit untuk mengetahui dampak masa depan terhadap konsumen tanpa adanya rincian yang lebih mendalam.
Kebijakan ini diterbitkan menjelang pemilihan paruh waktu 3 November, di mana masalah biaya hidup dan keterjangkauan perumahan menjadi perhatian utama para pemilih. Langkah tersebut juga menyusul aturan sebelumnya yang membatasi perusahaan Wall Street untuk membeli rumah satu keluarga. Berdasarkan data Survey of Consumer Finances dari Federal Reserve yang diterbitkan pada awal Oktober, cicilan bulanan untuk hipotek tingkat tetap 30 tahun pada rumah berharga median mencapai sekitar 33 persen dari pendapatan keluarga median pada 2025, meningkat dari 26 persen pada 2022.
Perubahan Ketentuan Asuransi Hipotek
Pinjaman konvensional yang tidak dijamin atau didukung oleh program pemerintah biasanya mewajibkan asuransi hipotek swasta atau PMI ketika uang muka kurang dari 20 persen dari harga pembelian rumah. Perintah eksekutif Trump mengarahkan FHFA untuk membentuk program percontohan yang membatalkan asuransi hipotek bagi peminjam yang memenuhi syarat secara proaktif setelah ekuitas rumah mereka mencapai batas tertentu, yang berlaku bagi hipotek setelah program diluncurkan.
Menurut Fannie Mae, peminjam pinjaman konvensional saat ini umumnya dapat menghapus PMI setelah saldo pinjaman berada di bawah 80 persen dari harga pembelian atau ketika ekuitas mencapai 20 persen. Presiden organisasi perdagangan U.S. Mortgage Insurers, Seth Appleton, menyampaikan dalam pernyataannya pada hari Kamis bahwa organisasinya memuji fokus presiden dalam menurunkan biaya bagi calon pemilik rumah di masa depan.
Biaya PMI umumnya berkisar antara 0,2 persen hingga 2 persen dari pinjaman setiap tahunnya, tergantung pada besaran uang muka, skor kredit, jumlah pinjaman, dan faktor lainnya. Gumbinger menyebutkan bahwa sebagian besar hipotek saat ini menanggung PMI, terutama dengan harga rumah dan uang muka yang cenderung kecil dalam beberapa tahun terakhir. Berdasarkan laporan Realtor.com pada September, uang muka median rumah pada kuartal kedua 2026 adalah 13,7 persen dari harga pembelian atau sebesar 27.100 dolar Amerika Serikat.
Penurunan Biaya Refinancing Hipotek
Perintah eksekutif tersebut juga berupaya memangkas biaya refinancing hipotek dengan cara mempermanenkan program percontohan FHFA yang menghapus kebijakan asuransi hak milik pemberi pinjaman serta mengizinkan alternatif yang ramah biaya. Gumbinger menilai kebijakan ini mungkin bukan pengubah permainan utama untuk biaya perumahan yang didikte oleh harga rumah dan suku bunga saat ini, namun setiap sedikit bantuan tentu akan bermanfaat.
Berdasarkan data Freddie Mac per 23 Oktober, suku bunga hipotek tetap 30 tahun berada di angka 7,32 persen, sedangkan permintaan refinancing turun 59 persen pada pertengahan Oktober dibanding minggu yang sama tahun sebelumnya. Mantan Direktur FHFA Sandra Thompson sempat menyatakan dalam sidang kongres pada April 2024 bahwa program percontohan tersebut awalnya direncanakan hingga November 2027 dengan cakupan terbatas untuk refinancing dengan rasio pinjaman terhadap nilai di bawah 80 persen di sejumlah negara bagian.
Thompson memperkirakan konsumen dapat menghemat biaya penutupan sebesar 500 hingga 1.500 dolar Amerika Serikat untuk pinjaman yang dijual di bawah program percontohan tersebut. Gumbinger menambahkan bahwa mempermanenkan program ini dapat menghemat anggaran peminjam karena kebijakan asuransi hak milik pemberi pinjaman yang biasanya wajib untuk pinjaman baru dan refinancing selalu cukup mahal. Laporan Urban Institute 2025 mencatat bahwa biaya pemberi pinjaman yang berkaitan dengan hak milik dan asuransi hak milik umumnya membentuk porsi terbesar dari biaya penutupan hipotek.
Sumber: US Top News and Analysis